«Известия»: банки будут проверять просрочку по ЖКХ и алиментам перед выдачей кредитов
Лента новостей
Новые требования ЦБ могут вступить в силу с 2027 года. Многих ли коснется нововведение и выгодно ли это самим банкам?
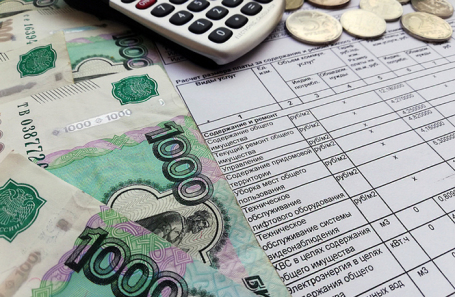
Банки будут проверять просрочку по коммуналке перед выдачей займов. Речь идет о долгах, по которым возбуждено исполнительное производство у судебных приставов, пишет газета «Известия». Кроме того, при выдаче займа регулятор намерен учитывать и просрочки по алиментам.
Из-за этого доступная сумма кредита для заемщиков с высокой нагрузкой может снизиться, а при задержке данных от приставов добросовестные клиенты рискуют получить необоснованный отказ в кредите. Многих ли коснется нововведение и выгодно ли это самим банкам, рассуждает начальник аналитического отдела инвесткомпании «Риком-Траст» Олег Абелев:
 Олег Абелев начальник аналитического отдела инвесткомпании «Риком-Траст», кандидат экономических наук «Сейчас такие долги в кредитную историю попадать могут, но банки не обязаны их учитывать при расчете предельной долговой нагрузки. Зачем ужесточаются требования: снизить закредитованность и точнее оценивать реальную платежеспособность, потому что сейчас банки видят только кредитные обязательства клиента из бюро кредитных историй. Часть долгов туда не попадает, причем даже после возбуждения исполнительного производства, просрочка по ЖКХ или алиментам, которые коммунальные предприятия и приставы не всегда передают в БКИ. В итоге банк может выдать кредит человеку, у которого уже есть нагрузка, но она невидима для системы. А если включить все эти данные в предельную долговую нагрузку, это даст банку более полную картину, сколько реально денег уходит у клиента не только на кредиты, но и на все обязательства. По поводу того, выгодно ли банкам, что они станут меньше выдавать кредитов. В короткой перспективе — невыгодно. Но мы же понимаем, что ЦБ действует в интересах всей системы, а не в интересах только отдельных банков. Для банка каждый кредит — процентный доход, меньше выдач, меньше прибыли. Для регулятора массовый невозврат — риск для системы. Поэтому если люди будут набирать кредиты, которые не смогут обслуживать, это создаст пузырь, чреватый кризисом. Но для банков есть и долгосрочная выгода. Меньше выдачи плохих кредитов означает меньше проблем со взысканием. Для большинства добросовестных заемщиков ничего не изменится. Для злостных неплательщиков алиментов, для людей с запущенной просрочкой по ЖКХ и для тех, кто на грани перейти в состав запущенных это может действительно стать критичным. Единственный момент — это технический риск. Если данные от ФССП будут обновляться с задержкой, человек, уже погасивший долг, может временно остаться в базе, получить от банка отказ. Это важно».
Сейчас сведения о долгах за ЖКУ попадают в бюро кредитных историй лишь по желанию коммунальных предприятий, говорят эксперты. Новые требования регулятора могут вступить в силу со следующего года.
Рекомендуем:


Рекомендуем: